Es ist jetzt ungefähr 38 oder 39 Jahre her, dass ich die ersten Leasingverträge vermittelt habe. Im Laufe der Zeit für verschiedene Leasingfirmen bzw. Banken. Manchmal wurde ein Vertrag aus nachvollziehbaren, oder auch nicht-nachvollziehbaren Gründen gleich gar nicht genehmigt. Bonitätsprüfung und so.
Aber bei uns kennt man fast alle Leute, und dann klappt das auch. Wenn der Vertrag dann läuft, geht alles seinen vereinbarten Gang: der Fahrzeugnutzer, also Leasingnehmer, zahlt seine Raten und fährt mit dem Auto, bis die Laufzeit zu Ende ist.
Dann wird das Auto zurückgegeben, bis vor ein paar Jahren war es bei privaten Verträgen häufig so, dass das Auto danach vom Leasingnehmer übernommen wurde – oft wurde der Restwert auch weiter finanziert. Die Restwerte habe ich – nach bestem Wissen und Gewissen- immer so vorab in die Berechnungen übernommen, dass der Restwert, bei Leasingauslauf, als Kaufpreis für das dann zum Beispiel drei oder vier Jahre alte Fahrzeug günstig erschien. Dazu gibt es auch die Restwertempfehlungen der Leasingfirmen, daran hält man sich einfach und dann klappt das in fast allen Fällen.
Bei der Rückgabe gibt es nur dann Diskrepanzen, wenn das Auto nicht dem vereinbarten Zustand entspricht (Schäden, fehlende Teile, wesentlich abweichende Laufleistung), die entsprechenden Zahlungen sind dann halt fällig. Also ziemlich klare Regeln, die sich auch kaum ändern.
Seit ein paar Jahren bieten die Leasingfirmen hauptsächlich nur noch Kilometerverträge an – und schliessen damit oft die Möglichkeit aus, das Auto zu behalten und am Laufzeitende aus dem Vertrag zu kaufen. Oder der dann angebotene Übernahme-Preis liegt wesentlich über der bei Vertragsabschluss zugrundegelegten Kalkulation – bei der Preisantwicklung am aktuellen Gebrauchtwagenmarkt kann das ganz schnell ein 4-stelliger Betrag sein. Hört sich gemein an, ist auch so – wenn man ein Auto least, muss man sich einfach dessen bewusst sein. Oder eben, wenn man das Leasing als eine Art der privaten Finanzierung nutzen will, einen Vertrag mit Restwertabrechnung abschliessen. Das muss man einfach wissen, und das erkläre ich auch den Leasing-Interessenten immer.
Man lernt nie aus. Kennt Ihr den Satz?
Wenn man denkt, man hätte alles schon erlebt – dann kommt wieder eine neue Gemeinheit zum Vorschein. Es kann ja vorkommen, das jemand mit dem Auto während der Leasinglaufzeit einen Unfallschaden hat. Auch unverschuldet. Das Auto wird dann einfach repariert und weiter genutzt, falls im Unfall-Gutachten eine Wertminderung festgestellt wurde, wird diese am Leasingende berücksichtigt, ganz oder teilweise.
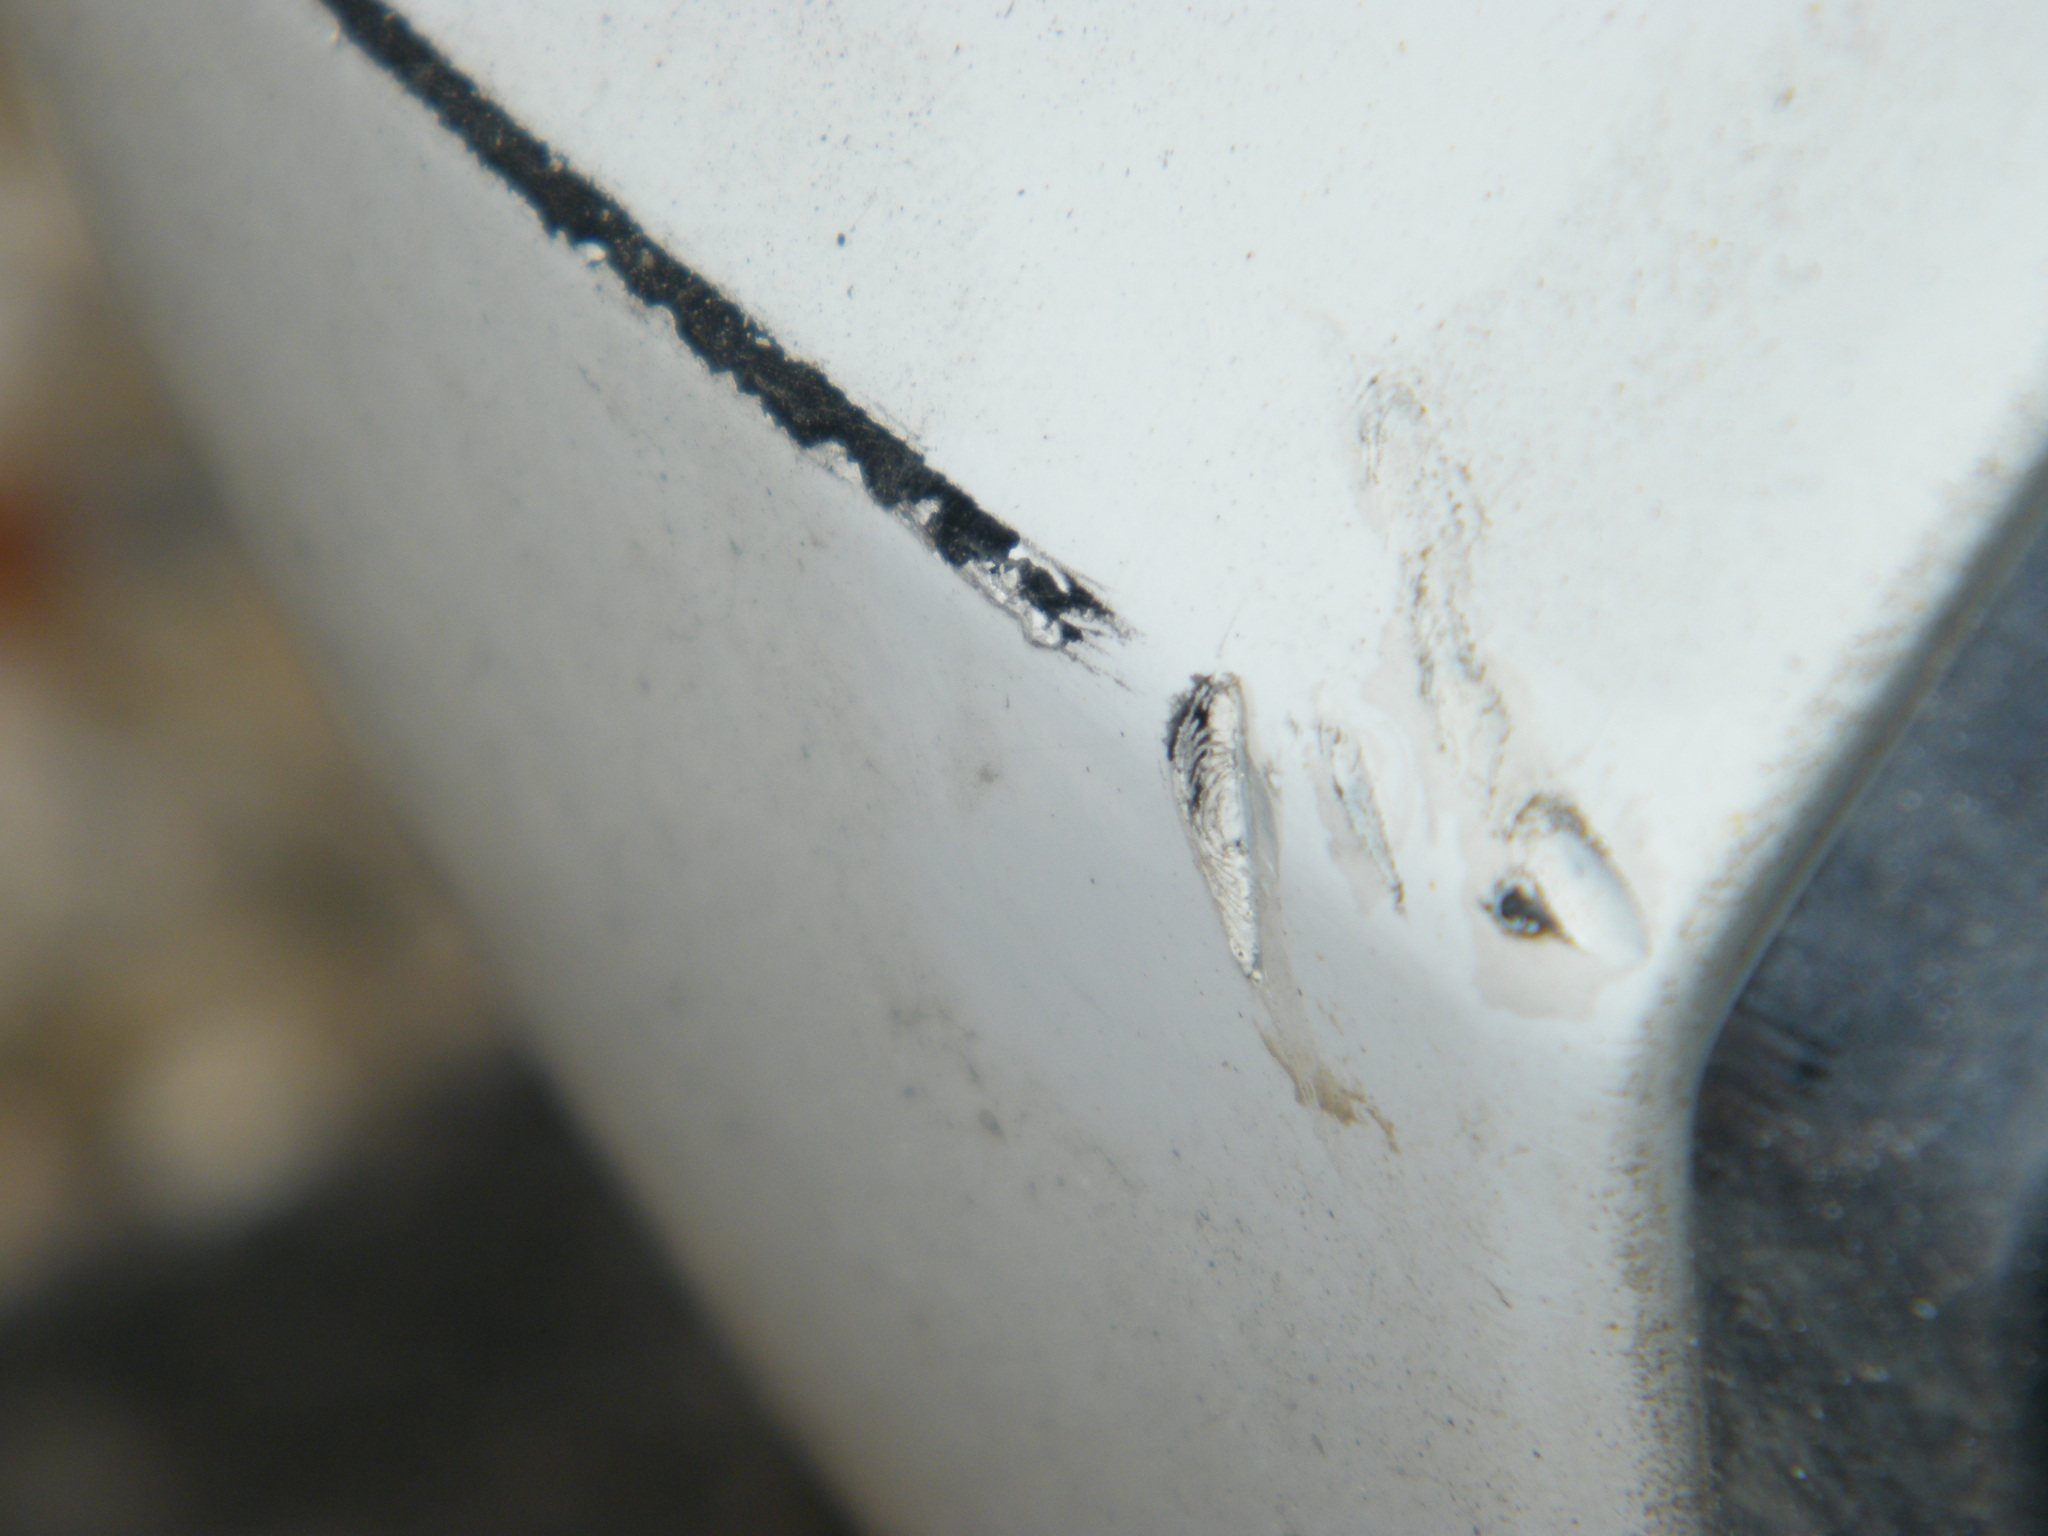
Jetzt hatte mein Kunde Pech und ihm wurde ganze drei Mal ans Auto gefahren. Mit kleineren und größeren Schäden, die Wertminderung laut der vorliegenden Sachverständigen-Gutachten war im Bereich von mehreren hundert Euro. Das Auto wurde zurückgegeben, wird haben es zum Restwert übernommen – es war ein sehr schöner Aygo mit besonderer Ausstattung, der Restwert war vernünftig kalkuliert, also soweit alles in Ordnung, der Kunde hatte alle Raten bezahlt, wir haben den Restwert bezahlt.
Nun war da noch eine Summe in nicht unbeträchtlicher Höhe, die Wertminderung, unberücksichtigt. Dies habe ich bei der Leasing-Bank (es war nicht die Toyota-Leasing GmbH bzw. Toyota Kreditbank) reklamiert und bekam zu der Angelegenheit einen Anruf.
Von seiten der Bank ist alles in Ordnung. Auf den Einwand hin, dass der Kunde ja seine Gutachten vorliegen hat, die Versicherungen entsprechende Zahlungen geleistet haben und er doch gerne das Geld haben möchte, sagte der Mitarbeiter sinngemäss zu mir, dass das Auto ja im Besitz der Leasing GmbH zum Zeitpunkt des Unfalls war und sie damit rechtlich korrekt vorgehen. Aha – er hält mich für blöd, oder? Schon klar, wenn man die rechtlichen Eigentumsverhältnisse so auslegt, dann hat er recht.
Aber auch ist es seit vielen, vielen Jahren gängige Praxis, dass der Leasingnehmer/Fahrzeugnutzer die Wertminderung am Leasingende, nach Schlussabrechnung, zumindest zum größten Teil erhält. Der Leasingfirma entstand schliesslich auch keinerlei Nachteil, mit welcher moralischen Berechtigung behalten die sich das Geld?
Weil sie es durchsetzen können, teure Advokaten und separate Schadensabteilungen betreiben, die mit der Vertragsverwaltung scheinbar nicht mal Kontakt haben – ausser bei der Weihnachtsfeier. Oder, weil die ja in Köln sind, bei ihrem Faschings-Gschmarri. Warum wird denn, im richtigen Leben, ein Leasingvertrag abgeschlossen? Meist, wenn man das viele Geld für so ein Auto nicht einfach übrig hat – oder aus steuerlichen Gründen. Den Hintergedanken, kein Eigentum erwerben zu wollen, haben vermutlich die wenigsten Leasing-Kunden.
Auf jeden Fall war der Telefon-Ansprechpartner nicht bereit, auch nach einiger Schimpferei, auch nur irgendwas rauszurücken. Mein Einwand, dass wir unsere Kunden gerne korrekt bedienen und wir auf deren Zufriedenheit angewiesen sind, wir auf einen Wiederholungkauf/Leasingvertrag hoffen, entgegnete der Mann der Schadensabteilung, dass das ja mein Kunde wäre – und damit mein Problem. Sie (die Leasing) hätten sich korrekt verhalten.
So etwas finde ich so schlimm, so blöd, so kurzsichtig, so wenig kundenorientiert, dass ich fast kotzen könnte. Was bilden die sich ein?
Die Konsequenz: die Anzahl der vermittelten Verträge wird ganz sicher sinken. Umsatz ade – auch andere Mütter haben… schöne Angebote.
Bei denen man nicht gefühlt betrogen wird. Und jetzt überlege ich gerade, ob ich den Namen der Leasing hier hinschreiben soll? Das würde mir sicher einige Gespräche verschaffen – ich glaub, ich hab gar keine Lust drauf, derzeit.

